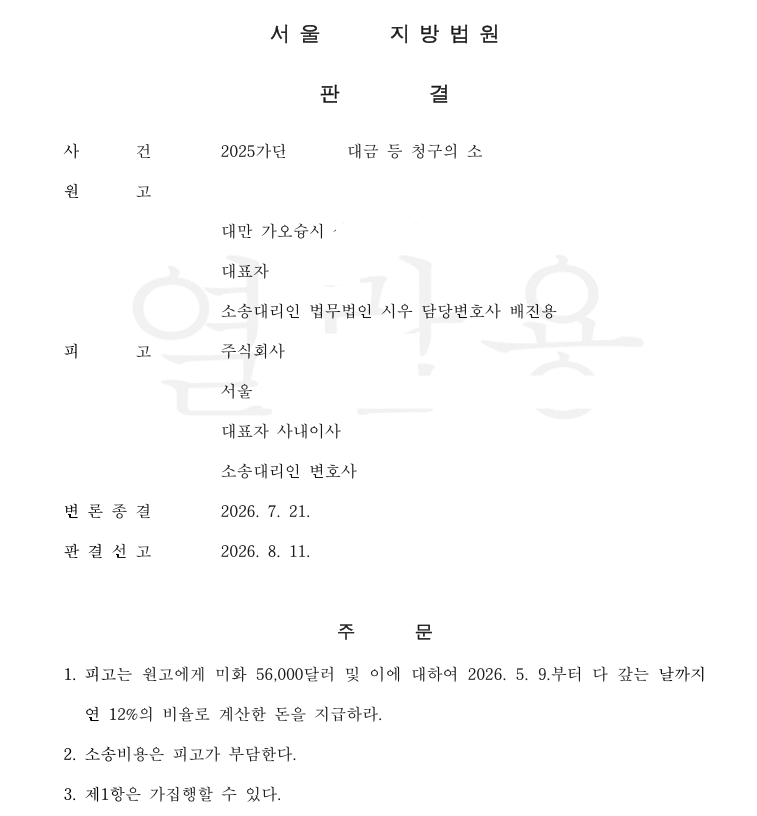
【成功案例】台籍當事人在韓國遭遇交通事故,成功爭取並提高損害賠償

                                                                                                                                      法務法人 時雨 

案件概要


本案委託人為台灣籍人士。過去於來韓旅遊參觀知名景點時,不幸遭一輛右轉的大型觀光巴士撞擊,並輾壓其左腳,造成左腳踝及拇趾開放性骨折、左腳足部軟組織損傷、右手肘骨折等多 處嚴重傷害。


 委託人於事故後隨即被送往醫院急診並住院手術;返回台灣後,又在醫院前後接受多次手術,並歷經長達約 2 年的門診與復健治療,最終仍遺留左腳踝關節活動度受限、左腳拇趾無法彎曲 等永久性後遺障礙。 巴士方保險機關雖已全額給付委託人在韓國期間的急診及住院醫療費用, 但對於返台後所發生的醫療費用、停業損失及勞動能力喪失等損害,卻長期以消極、拖延的態 度回應。


經本所受任並積極談判後,最終成功協助委託人將和解金額,由保險方最初提出的 7,000 萬韓元級距方案,大幅提升至 1 億 2,000 萬韓元級距,增幅約六成。


本案關鍵:保險方初始和解方案嚴重偏低


在委託本所之前,巴士方保險機關曾向委託人提出一份和解方案,金額僅約 7,000 萬韓元級距。 然而,該方案存在以下重大問題。


  • 以韓國平均工資計算賠償,完全未反映委託人在台灣的實際收入;


  • 遺漏所得損失、勞動能力喪失、永久後遺障礙等主要損害項目;


  • 賠償金額的計算基準與方式均不透明。


此外,本案損害賠償請求權的消滅時效即將屆滿,時間極為緊迫;一旦時效完成,委託人將喪 失一切求償途徑。


適用法條與法律爭點


  • 韓國《交通事故處理特例法施行令》第 2 條第 2 項(於外國就醫費用之計算基準)
  • 韓國《民法》第 751 條(慰撫金)
  • 損害賠償項目:既往及未來醫療費、停業損害、將來所失收入(勞動能力喪失)、慰撫金等


本案屬跨國損害賠償,特有的難題在於:於台灣支出的醫療費用如何被韓國法院認定?以台灣收入為基礎的所得損失與勞動能力喪失又應如何舉證及換算?這些都需要精確的法律論理與完整的證據整理。


協助內容


法務法人時雨受任後,由能以中文直接溝通的韓國律師團隊全程處理,採取以下策略。


  • 重新計算合理賠償金額:以委託人在台灣的實際收入(薪資明細、勞動契約、稅務申報資料)為基礎,逐項計算停業損害與將來所失收入,取代保險方以韓國平均工資的低估算法。
  • 完整主張被遺漏的損害項目:就永久後遺障礙所致之勞動能力喪失、慰撫金,以及台灣端已支出與未來的醫療費用等,完整提出主張。
  • 發函正式請求並保全時效:於時效屆滿前,向保險機關寄發內容證明(存證信函)正式請求合理賠償,並準備隨時提起訴訟或聲請假扣押以中斷時效。
  • 以訴訟預估獲准金額作為談判籌碼:本所評估若進入訴訟,保守估算之預估獲准金額,遠高於保險方所提方案,並以此為基礎與保險方展開實質談判。


案件結果:和解金額大幅提升逾六成


在本所律師團隊的積極談判下,巴士方保險機關最終同意大幅提高賠償金額,雙方達成和解。


  • 和解金額由最初的 7,000 萬韓元級距方案,提升至 1 億 2,000 萬韓元級距,增幅約六成。 


該和解金額涵蓋慰撫金、停業損害、未來治療費、已付治療費及看護費等全部法律上之損害賠償項目,委託人並已順利於指定帳戶收到賠償款項。


給在韓遭遇交通事故台灣人的提醒


外國人在韓國發生交通事故時,常因語言隔閡與不熟悉韓國賠償實務,而在與保險公司交涉時處於弱勢。


保險方最初提出的和解金額,往往並非合理的最終金額,務必審慎評估後再決定是否接受。

於外國(如台灣)支出的醫療費用,以及以外國收入為基礎的所得損失,在韓國仍有機會請求,但需要專業的法律論理與完整舉證。

損害賠償請求權設有消滅時效(交通事故一般為 3 年),切勿因與保險方持續交涉而錯失時效。

能以中文直接溝通、熟悉韓國損害賠償實務的律師團隊,是確保自身權益不被低估的關鍵。


法務法人時雨組建了精通中文的韓國律師及外國律師團隊,能在無需翻譯的情況下與您直接溝通,並堅持提供合理且透明的委任費用,致力成為台灣人在韓國最值得信賴的法律後盾。


負責律師

田慧智律師(전혜지 변호사)、宋品諭 台灣專業委員

📩 hjjeon@siwoo-law.com
📩 irenesung@siwoo-law.com


September 9, 2026
企業在擴大營運規模、引進策略夥伴或籌措重大投資資金時,往往需要透過增資方式充實資本。外資企業赴韓投資,或已在韓國設立法人的台灣業者,不時面臨在韓國辦理增資的實務需求。 本文將就韓國有償增資的方式與程序,提供完整的說明與分析,協助外國企業在規劃韓國子公司或投資架構時,事先掌握相關法律要點。 一、什麼是有償增資? 韓國的增資方式可分為有償增資與無償增資兩類。 有償增資,是指企業為籌措資金,向投資人發行新股並收取對價的增資行為。相較於無償增資係以公積轉增資,有償增資直接引入外部資金,是企業擴充資本最常見且最實質的方式。 二、有償增資的三種方式 依據《韓國商業法》,有償增資依發行對象不同,可分為以下三種方式: (一)公募方式 向不特定多數投資人公開募集,賦予一般大眾參與認購的機會。此方式適用於上市公司或有意廣泛引資的企業,程序較為繁瑣,並受韓國金融監管規範。 (二)第三者配股增資 以現有股東以外的特定人士為對象,直接發售新股。此種方式主要用於實現經營目的,例如引進新進技術或改善現有財務狀況等。 (三)股東配股增資 以現有股東為對象,按其持股比例分配新股認購權。此方式可維持現有股東的持股比例不受稀釋,適合不欲引入外部股東的企業。此種方式為最常見的進行方式。 三、新股發行的法定程序 第一步:董事會決議 依韓國《商法》第416條,公司設立後如需發行新股,原則上由董事會決議決定,且董事會不得將此決定委託予代表董事。若公司章程特別約定需由股東大會決議,則應依章程辦理。 董事會決議應明確載明以下事項: 新股的種類及數量 新股的發行價格及繳款日期 新股的認購方式 以實物出資者的相關資訊(出資人姓名、標的財產種類、數量、估價及換算股數) 股東新股認購權之轉讓相關事項 是否發行新股認購權憑證及申請期間 第二步:公告認購基準日 (신주배정기준일 공고) 在章程無特別規定的情況下,股東依其持股比例享有優先認購新股的權利。公司應設定一特定認購基準日,在該日載於股東名冊的股東,方享有認購新股的資格。此外,公司必須在認購基準日2週前完成公告。 第三步:向新股認購權人發出催告通知 (실권예고부 청약 최고) 公司應在認購期限到來前2週前,以書面通知方式告知有新股認購資格的股東,提醒其若逾期未認購,將喪失該等優先認購權利。 然而,在實際操作中,情況可能會有所不同。特別是對於股東人數較少,且所有股東都積極參與公司重要決策的小型公司,如果能獲得所有股東的書面同意,縮短此催告期限,以加快增資進程、提升交易效率。 第四步:股東募集與認購 依韓國《商法》之「股權認購書主義」,公司理事應填製股權認購書,載明新股種類、發行價額、繳款日期及認購方式,供認購人簽署確認。 第五步:股份分配 第三者配股或股東配股增資:理事依法對擁有認購權的對象進行分配,無自由裁量空間。 公募方式:理事對公開認購的部分擁有裁量分配權。 第六步:股款繳納 認購人有義務在指定繳款期限內全額繳納認購股款,不得分期。 若認購人逾期未繳款,將自動喪失新股認購人資格,無需另行辦理失權程序,相關效果隨繳款期間屆滿而當然發生。對於因此產生的失權股份,公司可另行公開募集新認購人,或保留為未發行股份,擇期再行發行。 第七步:變更登記 有償增資完成後,由於公司已發行股票總數及資本總額均發生變更,公司應自變更之日起2週內向主管機關辦理變更登記。 四、台灣企業應特別注意的實務重點 外資申報要求 台灣母公司對韓國子公司進行有償增資時,屬於《外匯交易法》與《外國人投資促進法》的範疇。依《外匯交易法》須完成相關申報程序,建議在資金匯入前確認申報要件及時程。 縮短催告期限的股東同意 實務上,如欲加快增資流程,可於股東大會取得股東同意,縮短對認購權人的催告期間,此為台灣企業在韓國操作有償增資時常見的效率化手段。 第三者配股與稀釋風險 以第三者配股方式增資時,現有股東持股比例將受到稀釋。若以明顯低於市價的條件向第三者發行新股,依韓國《商法》的規定,可能引發現有股東提出異議或主張損害賠償的法律風險,應事先取得充分的法律意見。 五、為什麼需要法律專業協助? 有償增資雖有明確的法定程序,但實際操作中涉及公司章程解釋、董事會決議效力、外資申報時程協調,乃至第三者配股的公平定價問題,每個環節均與韓國法律的特殊規定密切相關。 對台灣企業而言,語言與法制差異往往是最大的障礙。法務法人時雨擁有全中文溝通的韓國律師團隊,不論是股東會決議草擬、外資申報文件準備,或是與韓方合作夥伴的協商談判,均可以中文全程陪同處理,確保每個程序環節精確落地、不因溝通落差影響交易進度。 如您正計畫在韓國辦理有償增資,或有任何相關法律問題,歡迎直接聯絡本所。
September 9, 2026
韓國勞動法對試用期解僱的門檻遠比想像中高。本文結合外商勝訴實例,說明合法解僱不適任員工所需的評估標準、書面紀錄與程序,是台/港/中企業在韓經營人資管理的實務參考。
September 3, 2026
台灣旅行社遭韓國業者積欠近七萬美元團費,被告以五年商事時效抗辯。時雨以「債務承認中斷時效」策略取得首爾地院全額勝訴,委託人順利取回代墊款項。